¿Puede QUEBRAR un banco en Perú como ocurrió con UENO BANK en Paraguay? Esto pasaría con TU DINERO si sucede
¿Están realmente a salvo tus ahorros? El desplome de uno de los bancos más grandes de Paraguay abre una interrogante clave para los clientes peruanos y revela una regla que pocos conocen sobre sus cuentas.
Únete al canal de Whatsapp de El Popular- ¡HASTA 20 HORAS SIN SERVICIO! Lima se quedará SIN AGUA del 16 al 17 de noviembre: revisa los distritos afectados AQUÍ
- CONFIRMADO | Gobierno anuncia ENTREGA de BONO MENSUAL de S/200 por fenómeno El Niño desde esta FECHA: revisa si te corresponde
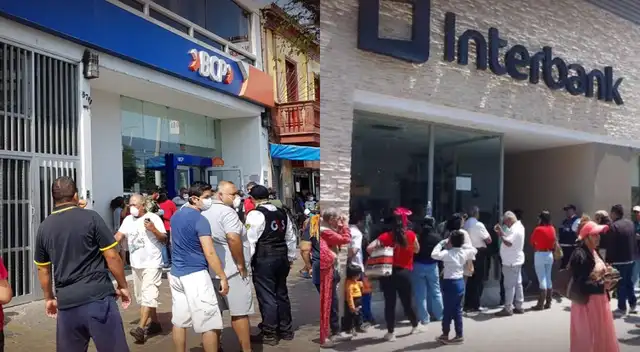

Ante el reciente caso del colapso del Ueno Bank, entidad bancaria con presencia en Paraguay, se encendieron las alarmas sobre la seguridad financiera en Latinoamérica.
No obstante, el profesor de Pacífico Business School, Jorge Carrillo, descartó que un escenario similar ocurra con los bancos en Perú: BCP, Interbank, Scotiabank, BBVA, entre otros. Esto se debe a que, según el experto, el sistema local del país es sólido, rentable y presenta clasificaciones de riesgo favorables.
PUEDES VER: Banco de la Nación amplía FECHA LÍMITE para pedir su PRÉSTAMO de S/ 100.000 con baja tasa de interés
La SBS supervisa de manera estricta a las 21 entidades financieras que operan en Perú
En declaraciones para Infobae, Carrillo señaló que dicha estabilidad económica responde a la estricta supervisión de la Superintendencia de Banca, Seguros y AFP (SBS), que exige altos estándares de gobierno corporativo. Asimismo, resaltó que los veintiún bancos que operan en Perú superan ampliamente el mínimo del 10% en el ratio de capital global, indicador que mide la solvencia frente a posibles crisis.
“La SBS controla mucho el buen gobierno corporativo en las instituciones. Les pide un montón de indicadores. Hay criterios muy profesionales para justamente evitar el riesgo de quiebra de una empresa”, señaló.
¿Puede quebrar un banco en Perú? ¿Qué ocurre con los ahorros de los clientes según la SBS?
De acuerdo con Carrillo, en el caso extremo de que una entidad financiera llegara a quebrar, los ahorros de los clientes no se perderían. Esto se debe a que todos los usuarios estarán respaldados automáticamente por el Fondo de Seguro de Depósitos (FSD), un mecanismo vigente desde hace 35 años que cubre hasta S/123.000 por persona, independientemente del tipo de banco, caja o financiera a la que pertenezca.
Dicha cobertura aplica sobre el monto total acumulado que tenga el cliente dentro de una misma institución, sumando cuentas de ahorro, CTS o depósitos a largo plazo. En caso de que el usuario obtenga dinero en dos entidades distintas y ambas cierren, el seguro le devolverá hasta S/123.000 por cada una, mientras que cualquier excedente se resuelve tras liquidar los activos.
“No diversifiques. Busca una entidad grande, un banco grande probablemente, para tener cobertura y dale por ahí. Si vas a hacer un ahorro mensual para acumular un capital determinado, entonces la recomendación es que busques una entidad financiera que te pague una buena tasa de interés”, puntualizó.


Periodista especializada en ciencia, tecnología y salud. Bachiller en Periodismo de la Universidad Jaime Bausate y Meza. Redactora en El Popular, interesada en temas relacionados con estudios científicos, eventos astronómicos, hallazgos y más.